Abogados Especialistas en Fideicomisos Inmobiliarios en México
Asesoría jurídica de confianza para la constitución, cesión y administración de Fideicomisos en Zona Restringida. Gestionamos permisos de la SRE, negociamos con bancos fiduciarios líderes, blindamos la designación de beneficiarios sustitutos y coordinamos firmas notariales en Yucatán y Quintana Roo.
Aspectos Clave
- Plazo de 50 Años Renovable: Renovación garantizada por la Ley de Inversión Extranjera.
- Derechos de Propiedad Absolutos: Facultad irrevocable para vender, rentar, remodelar o hipotecar.
- Planeación Sucesoria Directa: Transmisión inmediata a herederos sustitutos sin juicio testamentario.
- Patrimonio Autónomo: El inmueble no forma parte de los activos del banco y está blindado de acreedores fiduciarios.
Las 4 Etapas de Constitución del Fideicomiso
Coordinamos cada etapa con bancos fiduciarios y notarías públicas para asegurar agilidad y costos óptimos.
1. Solicitud de Permiso SRE
Elaboramos y gestionamos la solicitud formal ante la Secretaría de Relaciones Exteriores (SRE), garantizando la expedición ágil del permiso sin retrasos burocráticos.
2. Selección del Banco Fiduciario
Comparamos costos de apertura, honorarios anuales y tiempos de respuesta entre las principales instituciones bancarias fiduciarias en México.
3. Estructuración de Beneficiarios
Redactamos cláusulas claras de beneficiarios sustitutos para asegurar una transmisión hereditaria directa y sin necesidad de juicios sucesorios.
4. Firma y Protocolización Notarial
Coordinamos la minuta con el Notario Público, verificamos instrucciones fiduciarias y aseguramos la inscripción definitiva en el Registro Público.
Fideicomiso Bancario vs. Sociedad Mercantil Mexicana
Criterios legales para elegir el vehículo de tenencia idóneo en la Zona Restringida.
Óptimo para Uso Residencial
- ✓Diseñado específicamente para casas habitación, departamentos vacacionales y villas privadas de retiro.
- ✓Obligaciones sencillas: únicamente pago de la anualidad fiduciaria al banco; sin declaraciones contables mensuales si es uso particular.
- ✓Sucesión hereditaria directa a beneficiarios sustitutos sin necesidad de trámites judiciales.
- ✓Posibilidad de exentar ISR por casa habitación al vender si se acredita la residencia fiscal.
Óptimo para Inversiones Comerciales
- ✓Propiedad en dominio directo sin fideicomiso bancario para actividades comerciales o industriales en la zona restringida.
- ✓Adecuado para desarrollos inmobiliarios, plazas, hoteles boutique o portafolios múltiples de renta.
- ✓Permite deducir gastos operativos, mantenimiento, depreciaciones y costos de gestión.
- ✓Requiere contabilidad mensual y anual ante el SAT, libros corporativos y avisos ante el RNIE.
Avalado por 35 Años de Experiencia Inmobiliaria
“He comprado y vendido bienes raíces en Estados Unidos durante 30 años y en México durante los últimos 5 años. En este tiempo he contratado a muchos abogados. De todos los abogados que he tenido, me gustaría decir que han sido, por mucho, los mejores. Siempre me respondieron de inmediato y contestaron todas mis preguntas. Siento que han sido honestos conmigo y me hicieron sentir cómodo sabiendo que velaban por mi mejor interés.”Bob GolliffSouth Dennis, Massachusetts · Inversionista Inmobiliario con 35 Años de Trayectoria
Dudas Jurídicas sobre Fideicomisos Bancarios
¿Qué es un Fideicomiso en la Zona Restringida de México y cómo protege al comprador?
El Fideicomiso es el vehículo jurídico legal establecido por el Artículo 27 de la Constitución Mexicana y la Ley de Inversión Extranjera para que extranjeros adquieran bienes raíces residenciales en la Zona Restringida (a menos de 50 km de la costa o 100 km de fronteras). Se constituye por un plazo de 50 años renovable indefinidamente. El banco actúa como fiduciario manteniendo la titularidad formal, mientras que el cliente es el fideicomisario titular de todos los derechos de uso, goce, remodelación, renta, venta o hipoteca.
¿Cómo evita un fideicomiso juicios testamentarios en México?
Al redactar la escritura del fideicomiso, el comprador designa beneficiarios directos y beneficiarios sustitutos. En caso de fallecimiento del titular, los derechos fideicomisarios se transmiten de forma inmediata y automática a los beneficiarios sustitutos designados mediante la simple exhibición del acta de defunción, eliminando la necesidad de costosos juicios sucesorios en tribunales mexicanos.
¿Conviene subrogarse en el fideicomiso del vendedor o crear uno nuevo?
Depende de los años remanentes y las cuotas del banco fiduciario original. Si al fideicomiso del vendedor le restan más de 25 o 30 años y cuenta con una anualidad fiduciaria competitiva, una Cesión de Derechos Fideicomisarios ahorra tiempo y costos de derechos ante la SRE. Si la anualidad bancaria es elevada o restan pocos años, conviene extinguir el fideicomiso anterior y constituir uno nuevo a 50 años.
¿Qué costos anuales de mantenimiento genera un Fideicomiso?
Los bancos fiduciarios cobran una anualidad fija por concepto de administración fiduciaria que oscila entre $450 USD y $750 USD más IVA anuales. En Ballote & Asociados cotizamos con diversos bancos para asegurar las tarifas más competitivas.
Abogados Especialistas en Fideicomisos Inmobiliarios
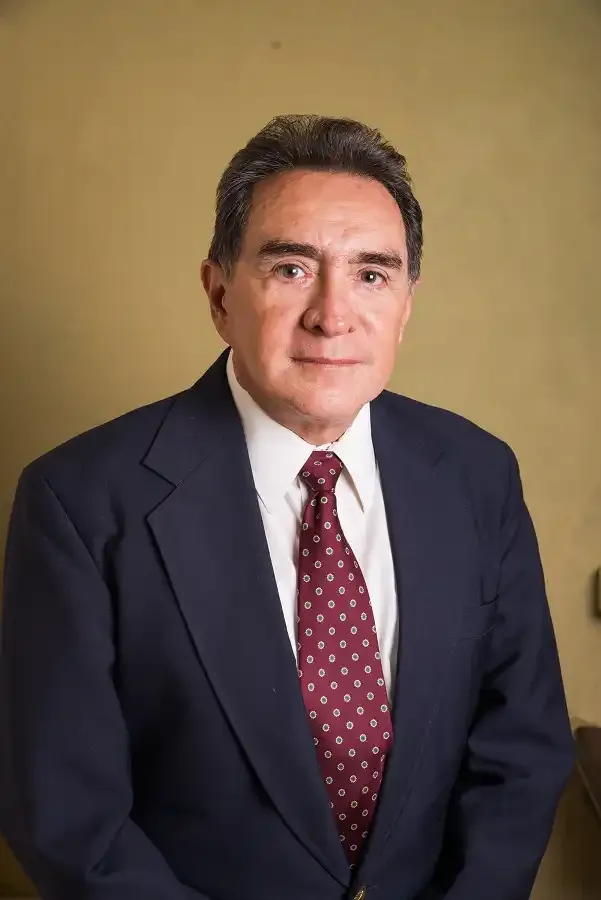
Lic. Raúl Ballote
Socio Fundador (Desde 1990)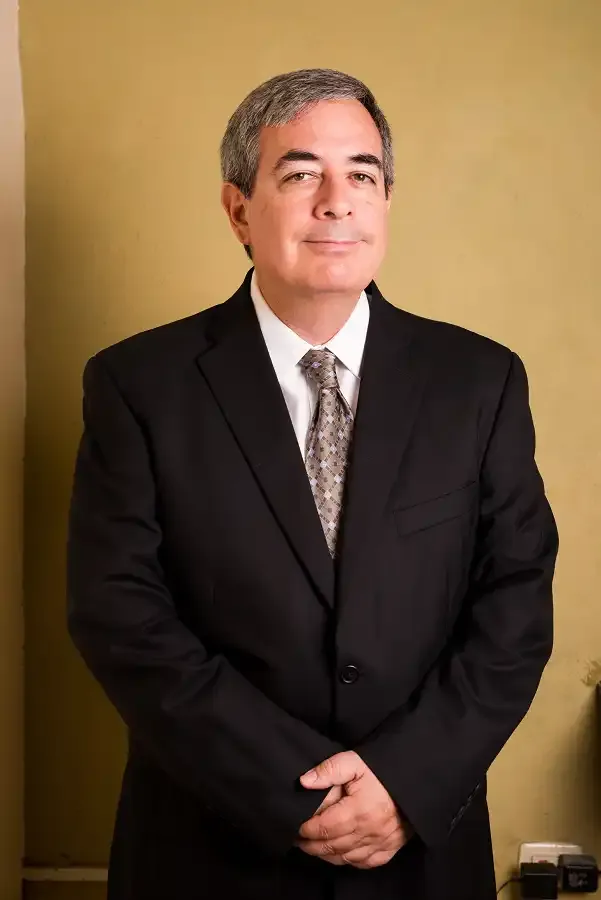
Lic. Jorge Espejo
Socio Senior Inmobiliario
Lic. Luis Loría
Abogado de Cierres